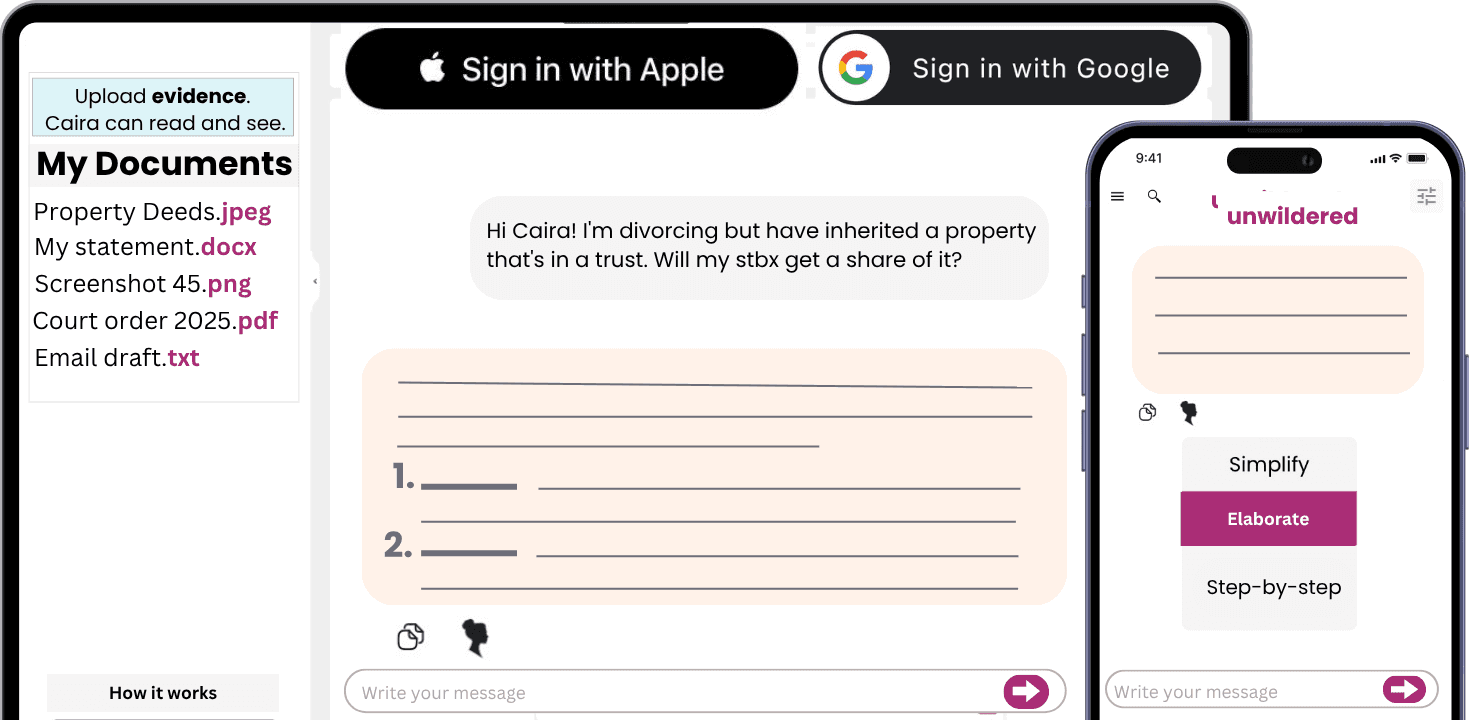
قبل أن ترسل الرسالة التالية بشأن ضريبة التركة في جنوب أفريقيا للمتوفى، دع Caira تراجع المستندات وتحدد المعلومات الناقصة. اسأل عن قانون جنوب أفريقيا، وصغ الرسائل أو النماذج، وارفع الملفات للمراجعة.
ابدأ المحادثة خلال 30 ثانية
يتطلب عمل ضريبة التركة أن تتوافق التقييمات والالتزامات وسجلات ضريبة الدخل ومستندات Master مع بعضها البعض.
في تركة بقيمة 35 مليون راند، يمكن لقيم العقارات والمصالح التجارية والتبرعات أن تغير ملف SARS بشكل جوهري.
يمكن لـ Caira تنظيم سجلات ضريبة التركة بحسب الأصل، والالتزام، وأدلة التقييم، ومسألة SARS غير المحسومة.
لا تترك أوراق SARS إلى ما بعد وعد التوزيعات للمستفيدين. فالأخطاء تتضاعف بهذه الطريقة.
غالباً ما يواجه منفذ التركة في جنوب أفريقيا عند التعامل مع تركة متوفى ذات قيمة عالية مسارين رسميين في الوقت نفسه. هناك مسار Master of the High Court. وهناك أيضاً مهمة ترتيب الملف الضريبي مع SARS. تتداخل ضريبة التركة، وضريبة الدخل النهائية، وآثار مكاسب رأس المال، والتقييمات في كثير من الأحيان. والخطوة الأولى الأكثر أماناً: لا تخمن الالتزام. ابنِ ملفاً واحداً يخدم Master وSARS والورثة وسجل المخاطر الخاص بك بصفتك منفذاً.
في المسار الضريبي، اعتمد على الإرشادات الرسمية الخاصة بضريبة التركة والتركـات للمتوفين الصادرة عن SARS. وفي الإدارة، استخدم صفحات ونماذج Department of Justice Master. ينبغي أن تكون هذه المصادر هي الأساس لقائمتك المرجعية وفهمك. ويمكن لقضايا SAFLII أن تساعدك على رؤية كيفية نشوء نزاعات التركة والضرائب في الواقع، لكنها لا تحل محل أحدث متطلبات SARS أو Master.
افصل مستندات Master عن مستندات SARS
غالباً ما يعلق المنفذون في فخ جمع كل شيء في مجلد واحد ممتلئ يسمى أوراق التركة. بدلاً من ذلك، أنشئ أربعة مجلدات منفصلة: الهوية والتعيين؛ أدلة الأصول والالتزامات؛ أدلة الضرائب؛ وسجلات المستفيدين/التوزيع. تثبت مستندات Master الوفاة، والعلاقات العائلية، وحالة الوصية، والممثل المسمى أو المعين، والجرد، والخطوات الإدارية. وتثبت السجلات الموجهة إلى SARS التسجيل الضريبي، والدخل حتى الوفاة، ودخل التركة بعد الوفاة (إن وجد)، وقيم الأصول، والخصومات، وكيفية احتساب ضريبة التركة أو عدم استحقاقها.
بعض المستندات تؤدي وظيفتين. فمثلاً، يدعم تقييم العقار جرد التركة، وحسابات مكاسب رأس المال، وملف ضريبة التركة لدى SARS. وبالمثل، يمكن لحساب قرض شركة عائلية أن يؤثر في الأصول والدخل وما يتوقعه الورثة. ومن الأفضل الإحالة المتبادلة بين المستندات بدلاً من نسخ نسخ مختلفة في ملفات منفصلة. الاتساق مهم.
قائمة التحقق الأساسية لتركة ذات قيمة
شهادة الوفاة، ورقم الهوية، ومستندات الحالة الاجتماعية، وعقد ما قبل الزواج (إن وجد)، وأوامر الطلاق (إن كانت ذات صلة).
الوصية الأصلية، والملحقات، والتفاصيل الدقيقة عن مكان العثور على الوصية.
نماذج الإبلاغ إلى Master، وسجلات التعيين، وخطابات التنفيذ أو السلطة (بعد صدورها).
جرد الممتلكات: الحسابات البنكية، والاستثمارات، والمصالح التجارية، والمركبات، وسجلات العملات المشفرة، والأصول الخارجية.
جدول الالتزامات مثل الرهون، والقروض الشخصية، والديون الضريبية، والحسابات الطبية، ومصاريف الإدارة، وتكاليف الجنازة.
التقييمات: العقار غير المنقول، وحصص الشركات الخاصة، ومصالح الأعضاء، والمقتنيات، والأصول الأجنبية.
مراسلات SARS، وأرقام المراجع الضريبية، والإقرارات السابقة، وشهادات IRP5 أو شهادات ضريبة الاستثمار، وكشوف الحسابات البنكية.
أوراق عمل ضريبة التركة، والخصومات المطالب بها، وتفاصيل الزوج/الزوجة الباقي/الباقية على قيد الحياة، والسجلات الداعمة لموقف الإعفاء إذا تم الادعاء به.
قائمة عمل باللغة الأفريكانية
هل تريد ملف منفذ ثنائي اللغة؟ سمِّ مجلد الضرائب: Boedelbelasting en SARS dokumente. واستخدم مجلدات فرعية: oorledene se belastingnommer; waardasies; bates en laste; aftrekkings; korrespondensie met SARS; Meester dokumente; erfgename en verdeling. هذا هيكل عملي، وليس قالباً قانونياً. وهو يساعد الورثة والمحاسبين وحتى Caira على رؤية مسار الأدلة كاملاً بسرعة.
أين تبدأ الأخطاء عادةً
الخطأ الأول: التوزيع المبكر جداً. قد يضغط الورثة للحصول على الدفع بعد بيع العقار، لكن SARS وMaster قد يظلان يطلبان احتياطيات أو أدلة أو تصحيحات إضافية. ثانياً، استخدام تقييمات غير رسمية للأصول الكبرى أمر محفوف بالمخاطر. فإذا كانت التركة تشمل شركة خاصة، أو مزرعة، أو محفظة تأجير، أو حساب وساطة دولي، أو مطالبة مرتبطة بصندوق ائتماني، فإن الأدلة القوية والمؤرخة ضرورية.
المأزق الثالث: تجاهل دخل التركة بعد الوفاة—مثل الإيجار أو الأرباح أو الفوائد أو عائدات الأعمال. وقد يرتد ذلك لاحقاً.
ينبغي على المنفذين أيضاً تدوين القرارات التي قد تبدو بديهية الآن. على سبيل المثال: لماذا تأمين عقار وعدم بيعه فوراً؟ لماذا استخدام وكيل معين؟ لماذا الاحتفاظ باحتياطي؟ لماذا اعتبار دفعة ما ديناً لا هبة؟ يمكن لهذه الملاحظات البسيطة أن تحميك إذا طعن المستفيدون لاحقاً في التوقيت أو الرسوم أو قرار ضريبي.
قبل التقديم إلى SARS
راجع الاتساق، لا الاكتمال فقط. يجب أن تروي قائمة جرد Master، وجدول التقييم، وأوراق عمل ضريبة التركة، وسجلات ضريبة الدخل، وكشوف الحسابات البنكية القصة نفسها. وإذا لم تفعل، فحدد السبب قبل أن تقدم أي شيء. من الثغرات التي تحتاج غالباً إلى تفسير: التركات المشتركة، ومطالبات الاستحقاق، وسياسات التأمين على الحياة، والأصول غير الجنوب أفريقية، وحسابات قروض الشركات العائلية، وقيم العقارات التي تتغير بين تاريخ الوفاة وتاريخ البيع.
لا توجد قائمة تحقق يمكنها أن تعد بقبول SARS، أو اعتماد ضريبة التركة، أو تصفية وتوزيع بلا دراما. ما تمنحه لك هو السيطرة. فالملف الكامل يمكّن المنفذ من الرد على SARS، وإطلاع مستشار ضريبي، وإظهار للورثة أن كل شيء قائم على أدلة حقيقية. وفي تركة عالية القيمة، غالباً ما يكون هذا الانضباط هو ما يمنع النزاعات المعقدة بدلاً من مجرد التأخير العادي.
صياغة مستند يمكن تكييفها
يرجى تجميع المستندات بحسب قيمة الأصل، والالتزام، وتاريخ التقييم، وسجل ضريبة الدخل، ومسألة ضريبة التركة، والفاتورة الداعمة، ومسألة SARS غير المحسومة.
المصادر
Master of the High Court
Department of Justice
Administration of Estates Act materials
هذه المقالة تقدم معلومات عامة، وليست مشورة قانونية أو مالية أو طبية أو ضريبية.