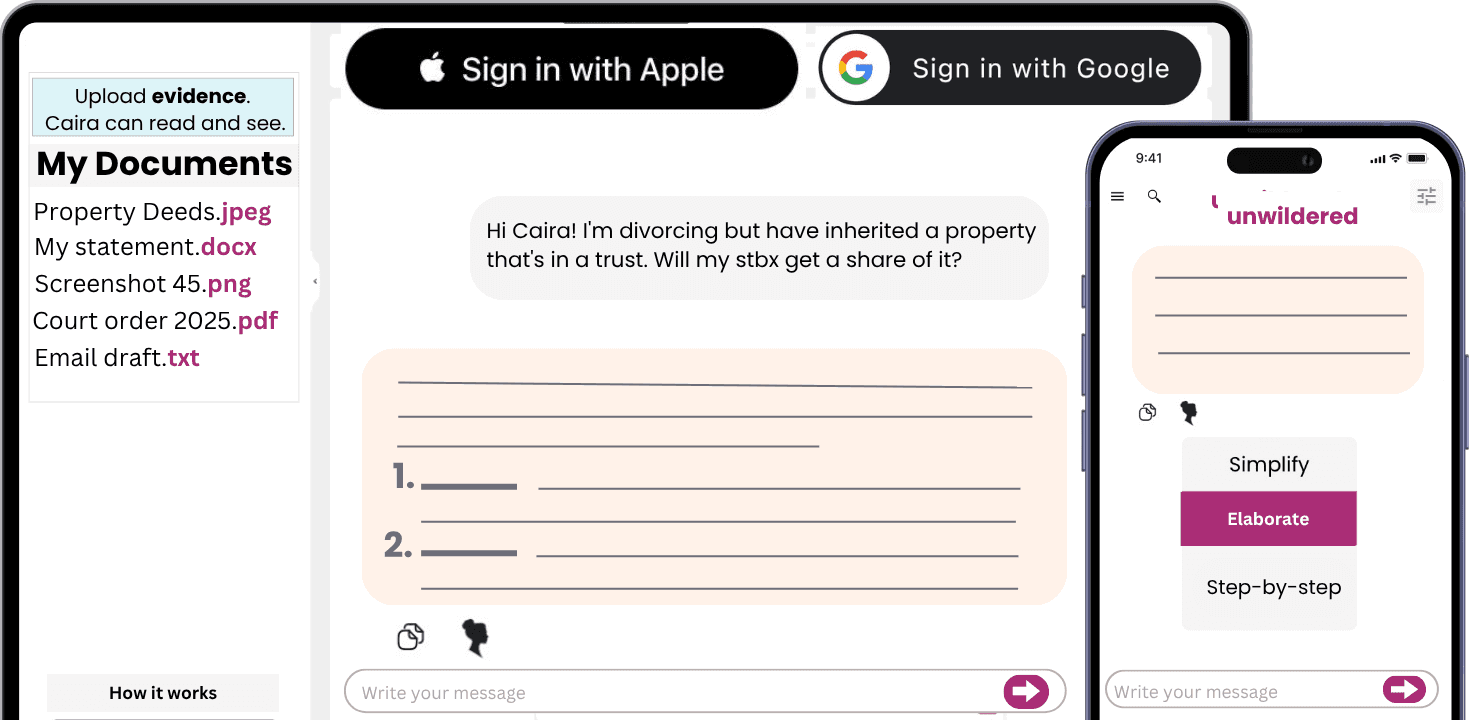
قبل أن ترسل الرسالة التالية بشأن الأجر التنفيذي المتغير في فرنسا، دع Caira تراجع المستندات وتحدد المعلومات الناقصة. اسأل عن القانون الفرنسي، وصِغ رسائل أو نماذج، وارفع الملفات للمراجعة.
ابدأ المحادثة خلال 30 ثانية
تحقق أولًا من تاريخ الإنهاء، والمهلة، والعقد، والتنبيهات، وسجلات الأجر، والرسائل.
في حال كانت الأجور أو المكافآت أو مكافأة نهاية الخدمة بقيمة 1 مليون يورو، فإن التسلسل الزمني الدقيق قد يغيّر التفاوض.
احفظ الأدلة المشروعة، لكن تجنب أخذ الملفات السرية التي لا يحق لك الوصول إليها.
استخدم Caira لبناء خط زمني وصياغة قائمة رد.
بالنسبة إلى المدير التنفيذي الفرنسي، غالبًا ما يكون الأجر المتغير غير المدفوع أصعب تقييمًا من الراتب الأساسي. قد تكون قسيمة الراتب واضحة، لكن خطة المكافأة قد تمتد عبر عقد العمل، والأهداف السنوية، ورسائل الإدارة الإلكترونية، وجدول العمولات، واتفاقية جماعية، وحزمة إنهاء الخدمة. وبعد الفصل أو الاستقالة، قد يقول صاحب العمل إن المكافأة تقديرية، أو إن الأهداف لم تتحقق، أو إن الدفع كان يتطلب البقاء حتى تاريخ لاحق.
وقد يقول الموظف إن العمل أُنجز وإن القواعد لم تُطبَّق بشفافية قط.
يبدأ المسار الرسمي للمصادر بإرشادات Service-Public بشأن منازعات الأجور ومحكمة conseil de prud’hommes، إضافة إلى Code du travail على Legifrance. وتفيد عمليات البحث في Judilibre التابعة لمحكمة النقض في فهم كيفية تعامل المحاكم مع منازعات الأجر المتغير عندما تكون كثيفة الأدلة، لكن ينبغي استخدامها كمثال على الاستدلال، لا كوعْد بأن مديرًا تنفيذيًا مماثلًا سيسترد المبلغ نفسه.
صنّف الدفعة قبل المطالبة بها
لا تعامل كل مبلغ غير مدفوع على أنه النوع نفسه من المطالبة. فبند الأجر المتغير التعاقدي يختلف عن المكافأة التقديرية، أو العمولة البيعية، أو ترتيب تقاسم الأرباح، أو مكافأة الاحتفاظ، أو التعويض المرتبط بالأسهم، أو حزمة الإدارة الخاضعة لقواعد خطة منفصلة. ولكل فئة نمط أدلة مختلف.
ابدأ بالمصدر القانوني للدفع. هل هو في عقد العمل، أو تعديل، أو التزام أحادي من صاحب العمل، أو خطاب مكافأة سنوي، أو خطة عمولات، أو اتفاق جماعي، أو قرار مجلس إدارة، أو ممارسة متكررة؟ ثم حدّد الحدث المحفِّز: تحقيق الأهداف، أو تسجيل الإيراد، أو دفع الفاتورة، أو تسليم المشروع، أو استمرار العمل في تاريخ معين، أو الإنهاء دون سوء سلوك، أو سلطة صاحب العمل التقديرية.
المستندات اللازمة لبناء ملف المكافأة
عقد العمل، والتعديلات، والوصف الوظيفي، والتصنيف، وإشارات الاتفاقية الجماعية، وبنود الأجر.
خطط المكافآت، وقواعد العمولات، وخطابات الأهداف، وبطاقات مؤشرات الأداء الرئيسية، وسياسات صاحب العمل، وبيانات التعويض السنوية.
رسائل البريد الإلكتروني التي تحدد الأهداف أو تغيّرها أو تعتمدها أو تؤجلها، ولا سيما عندما تكون الأهداف متأخرة أو غير واضحة أو أحادية الجانب.
سجلات المبيعات، وتقارير خط الأنابيب، والفواتير، ومستندات الاعتراف بالإيراد، وقبول العميل، وحسابات العمولة.
قسائم الراتب، وملخصات الرواتب، والسجلات الضريبية، ومكافآت السنوات السابقة، وبيانات المقارنة إذا كانت متاحة قانونًا، وجداول حسابات الموارد البشرية.
خطاب الإنهاء، ومسودات التسوية، وsolde de tout compte، وإشعارات عدم المنافسة، والمراسلات بشأن الدفع بعد انتهاء الخدمة.
اصنع جدولًا بحسب السنة أو فترة المكافأة. ولكل فترة، اذكر القاعدة، والهدف، وأدلة الأداء، والمبلغ المدفوع، والمبلغ المحتجز، وتفسير صاحب العمل. وهذا يمنع القضية من التحول إلى شكوى غامضة بشأن المعاملة غير العادلة.
هيكل خطاب المطالبة الفرنسي
يمكن إعداد افتتاحية فرنسية موجزة لمراجعة Caira: Objet: demande de paiement de rémunération variable. Période concernée: année ou trimestre. Fondement: contrat de travail, plan de bonus, objectifs, usage ou commission. Montant réclamé: calcul détaillé en annexe. Pièces jointes: contrat, objectifs, résultats, bulletins de paie, échanges RH. Demande: communication du calcul employeur et régularisation sous réserve de mes droits.
حافظ على نبرة واقعية. وتجنب اتهام صاحب العمل بسوء النية ما لم تكن Caira قد راجعت السجل. والهدف الفوري هو فرض الوضوح: ما القاعدة التي طبقها صاحب العمل، وما الرقم الذي استخدمه، وأي شرط يقول إنه لم يتحقق.
مشكلات المكافآت التنفيذية الشائعة
المشكلة الأكثر شيوعًا هي غياب الأهداف. فإذا لم يضع صاحب العمل أهدافًا سنوية قط، أو وضعها متأخرًا، أو غيّرها خلال السنة، أو جعلها مستحيلة التحقق، فقد يدور النزاع حول من كان يسيطر على المقياس وما الأدلة المتاحة على الأداء الفعلي. احتفظ بدعوات التقويم، وعروض مجلس الإدارة، ومقتطفات CRM، وحزم التقارير، ورسائل البريد الإلكتروني التي تُظهر أن الإدارة كانت تعلم بالنتائج.
مشكلة أخرى هي شرط الوجود. فقد تنص الخطة على وجوب أن يكون الموظف على رأس العمل في تاريخ الدفع. ولا يمكن تقييم هذا الشرط بمعزل. فقد يكون سبب الإنهاء، والفترة المكتسبة، وصياغة الخطة، والقانون الفرنسي، كلها ذات صلة. لا تفترض أن الشرط باطل، ولا تفترض أنه يُسقط المطالبة. ضع التواريخ والصياغة أمام Caira.
في العمولات، ميّز بين الحجز، والفوترة، والدفع، والهامش، والإلغاء. قد يكون موظف المبيعات التنفيذي قد أبرم الصفقة، لكن الخطة قد تحدد الاستحقاق عند توقيع العقد، أو دفع الفاتورة، أو الاعتراف بالإيراد. وإذا حجب صاحب العمل العمولة لأن العميل دفع بعد انتهاء الخدمة، تصبح صياغة الخطة والممارسة السابقة أمرين محوريين.
التحضير أمام prud’hommes
مسار prud’hommes يعتمد على المستندات. أعد فهرسًا نظيفًا للمرفقات وحسابًا يمكن التحقق منه سطرًا بسطر. وإذا كان هناك تفاوض على تسوية، فافصل بين الأجر غير المدفوع، والأجر المتغير، والإشعار، ومكافأة نهاية الخدمة، والإجازة المدفوعة، وتعويض عدم المنافسة، وصياغة الإبراء. قد يكون المبلغ الإجمالي مقبولًا تجاريًا، لكنه لا ينبغي أن يخفي أي المطالبات يجري التنازل عنها.
تكون مطالبات الأجر المتغير ذات قيمة لأن الأرقام قد تكون كبيرة. وهي محفوفة بالمخاطر لأن الوقائع تفصيلية. والملف القوي لا يعد باسترداد المبلغ. بل يبيّن مصدر الحق، وأدلة الأداء، وحساب صاحب العمل، والمستندات الناقصة، والمبلغ الذي يمكن لـ Caira أو المحكمة اختباره فعليًا.
هذه المقالة معلومات عامة، وليست مشورة قانونية أو مالية أو طبية أو ضريبية.