पोलैंड टैक्स ऑडिट प्रतिक्रिया के बारे में अगला संदेश भेजने से पहले, Caira से दस्तावेज़ों की समीक्षा करवाएँ और गायब जानकारी पहचानें। पोलैंड कानून के बारे में पूछें, ड्राफ्ट पत्र या फ़ॉर्म तैयार करें, और समीक्षा के लिए फ़ाइलें अपलोड करें।
30 सेकंड में चैट शुरू करें
मूल्यांकन, निर्णय की तारीख, आपत्ति की समय-सीमा, विवादित राशि और साक्ष्य से शुरुआत करें।
PLN 2 मिलियन के विवादित कर या दंड के लिए, अस्पष्ट असहमति शायद ही पर्याप्त होती है।
हर तर्क को किसी दस्तावेज़, गणना या आधिकारिक सूचना से जोड़ें।
अपील या आपत्ति का मसौदा तैयार करने से पहले मुद्दों की तालिका बनाने के लिए Caira का उपयोग करें।
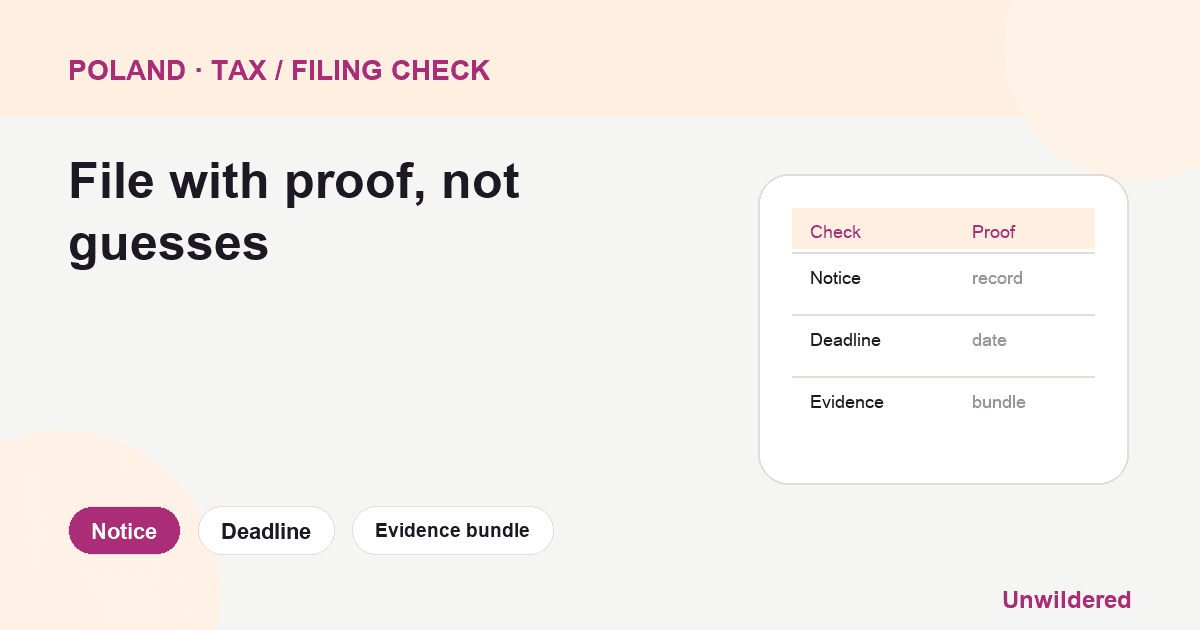
पोलिश टैक्स कार्यालय का पत्र, भले ही वह केवल दस्तावेज़ों के अनुरोध के रूप में हो, एक आरोप जैसा लग सकता है। पहला काम प्रक्रिया की पहचान करना है। करदाता के सामने czynności sprawdzające, kontrola podatkowa, या अधिक व्यापक कर कार्यवाही हो सकती है। ये लेबल महत्वपूर्ण हैं क्योंकि वे अधिकारों, समय-सीमाओं, साक्ष्य और जवाब के स्वर को प्रभावित करते हैं। सबसे सुरक्षित पहला कदम सब कुछ एक साथ बहस करना नहीं है। पहले सूचना पढ़ें, रिकॉर्ड सुरक्षित रखें, और एक साफ़ साक्ष्य फ़ाइल बनाएं।
आधिकारिक कानूनी आधार पोलिश Tax Ordinance, जहाँ देयता जोखिम का उल्लेख हो वहाँ fiscal penal code, जहाँ प्रासंगिक हो वहाँ administrative procedure rules, और podatki.gov.pl से वर्तमान जानकारी पर आधारित होना चाहिए। कॉर्पस में स्थानीय निर्णय फ़ाइलें इस बात के उदाहरणों के लिए उपयोगी हैं कि दस्तावेज़ विवाद और कर साक्ष्य मुकदमेबाज़ी में कैसे दिखाई देते हैं, लेकिन किसी व्यक्तिगत ऑडिट प्रतिक्रिया का आधार सूचना, वर्तमान कानून और पेशेवर समीक्षा होना चाहिए।
सब कुछ इकट्ठा करने से पहले सूचना पढ़ें
एक-पृष्ठ का सूचना सारांश बनाएं। इसमें प्राधिकरण का नाम, संदर्भ संख्या, सेवा की तारीख, कर का प्रकार, कर अवधि, मांगे गए दस्तावेज़, जवाब की समय-सीमा, डिलीवरी का तरीका, और अधिकारी के संपर्क विवरण शामिल करें। फिर प्रक्रिया का वर्णन करने वाला सटीक शब्दांकन कॉपी करें। यदि अनुरोध VAT invoices से संबंधित है, तो ऐसे जवाब न दें जैसे वह income-tax deductions से संबंधित हो। यदि वह किसी निश्चित अवधि के bank statements मांगता है, तो आवश्यकता और गोपनीयता प्रभावों की जाँच किए बिना असंबंधित निजी रिकॉर्ड न भेजें।
करदाता अक्सर अव्यवस्थित दस्तावेज़ों का ढेर देकर अपनी स्थिति खराब कर लेते हैं। बेहतर जवाब अनुक्रमित, अनुरोध के लिए पूर्ण, और अंतरालों के बारे में सावधान होता है। यदि कोई दस्तावेज़ गायब है, तो बताएं कि उसे बैंक, आपूर्तिकर्ता, accountant, या platform से मांगा जा रहा है। invoices न बनाएं और फ़ाइलों में बदलाव न करें। यदि किसी accounting entry में सुधार चाहिए, तो मूल को सुरक्षित रखें और correction trail को पारदर्शी रूप से दस्तावेज़ित करें।
मुख्य दस्तावेज़ सेट
टैक्स-ऑफिस सूचना, सेवा का प्रमाण, समय-सीमा कैलेंडर, और कोई भी portal संदेश।
रिटर्न, सुधार, दाख़िल करने की पुष्टि, आधिकारिक भुगतान पुष्टि, और पूर्व पत्राचार।
Invoices, contracts, purchase orders, delivery notes, service reports, bank transfers, और accounting entries.
VAT registers, जहाँ प्रासंगिक हो वहाँ JPK-संबंधित रिकॉर्ड, fixed-asset records, payroll documents, और inventory records.
लेन-देन, व्यावसायिक उद्देश्य, डिलीवरी, स्वीकृति, या शिकायत को साबित करने वाला email या platform correspondence.
Accountant engagement letter, workpapers, internal approvals, और रिकॉर्ड के लिए जिम्मेदार लोगों के नाम।
सम्पन्न व्यक्तियों और व्यवसाय मालिकों के लिए, फ़ाइल में विदेशी खाते, किराये की आय, संपत्ति बिक्री, family companies से ऋण, dividends, management contracts, या विदेश में foundation और trust जैसी संरचनाएँ भी शामिल हो सकती हैं। इन विषयों की उत्पादन से पहले समीक्षा की जानी चाहिए क्योंकि cross-border दस्तावेज़ अतिरिक्त प्रश्न उत्पन्न कर सकते हैं। उद्देश्य उन्हें छिपाना नहीं है; उद्देश्य यह समझना है कि कार्यालय ने क्या मांगा, कौन-सा Polish tax issue समीक्षा में है, और क्या अनुवाद या स्पष्टीकरण की आवश्यकता है।
पोलिश जवाब चेकलिस्ट
Oznaczenie sprawy: पत्र संख्या, प्राधिकरण, सेवा की तारीख, जवाब की समय-सीमा.
Kontroli का दायरा: कर, अवधि, विशिष्ट लेन-देन या दस्तावेज़.
संलग्नक: संक्षिप्त विवरण के साथ क्रमांकित दस्तावेज़ सूची.
कमियाँ: जानकारी कि करदाता किससे और कब प्रतियाँ प्राप्त करने की कोशिश कर रहा है.
स्पष्टीकरण: भावनात्मक आकलन के बिना तथ्य, तारीखें, राशियाँ और जिम्मेदार व्यक्ति.
तकनीकी अनुरोध: प्राप्ति की पुष्टि, समय-सीमा बढ़ाना, या फ़ाइल प्रारूप बताना, यदि आवश्यक हो.
एक छोटा covering letter कह सकता है कि करदाता सूचना का जवाब दे रहा है, अनुक्रमित दस्तावेज़ संलग्न कर रहा है, और यदि आगे रिकॉर्ड मिलते हैं तो जवाब को पूरक करने का अधिकार सुरक्षित रखता है। उत्पीड़न, धोखाधड़ी, या bad faith जैसी नाटकीय भाषा से बचें, जब तक कि Caira ने उसकी समीक्षा न कर ली हो। टैक्स ऑफिस का जवाब तथ्यों को सत्यापित करना आसान बनाना चाहिए।
जब जोखिम अधिक गंभीर हो
यदि सूचना में अविश्वसनीय invoices, sham transactions, undeclared income, intentional conduct, fiscal penal liability, carousel-type VAT concerns, foreign assets, cryptocurrency, या बड़े दंड का उल्लेख हो, तो tax adviser या Caira तक मामला बढ़ाएँ। यदि करदाता से पूछताछ के लिए उपस्थित होने, बयान पर हस्ताक्षर करने, या किसी अन्य व्यक्ति द्वारा तैयार दस्तावेज़ों की व्याख्या करने को कहा जाए, तब भी मामला आगे बढ़ाएँ। जवाब फिर भी सीधा हो सकता है, लेकिन किसी गलत-सटीक स्वीकारोक्ति के परिणाम गंभीर हो सकते हैं।
civil tax response और fiscal penal risk को जुड़े हुए लेकिन अलग रखें। करदाता को accounting error समझाने, correction दाख़िल करने, या प्राधिकरण के दृष्टिकोण का विरोध करने की आवश्यकता हो सकती है। इसका मतलब यह नहीं कि वे बिना साक्ष्य के intent स्वीकार करें या किसी कर्मचारी को दोष दें। एक timeline बनाएं जिसमें दिखे कि किसे क्या पता था, रिटर्न कब दाख़िल हुआ, कौन-सी सलाह मिली, और समस्या कब पता चली।
भेजने से पहले अंतिम तैयारी
जवाब दाख़िल करने से पहले जाँचें कि हर attachment पठनीय है, सूचना के हर बिंदु का उत्तर दिया गया है, और डिलीवरी विधि जमा करने का प्रमाण बनाती है। पूरे पैकेज की एक PDF प्रति ठीक उसी रूप में सहेजें जैसा भेजा गया था। यदि दस्तावेज़ भौतिक रूप से दिए जाते हैं, तो stamped confirmation रखें। यदि इलेक्ट्रॉनिक रूप से, acknowledgements और upload receipts सहेजें।
एक अच्छा ऑडिट जवाब यह वादा नहीं करता कि टैक्स कार्यालय स्पष्टीकरण स्वीकार कर लेगा। यह कुछ अधिक व्यावहारिक करता है: यह सहयोग दिखाता है, अधिकार सुरक्षित रखता है, भ्रम कम करता है, और यदि मामला बाद में निर्णय, अपील, या दंड विवाद बनता है तो सलाहकार को एक संरचित रिकॉर्ड देता है।
मुफ़्त कॉपी करने योग्य टेम्पलेट: इस गाइड में एक मुफ़्त ड्राफ्ट शामिल है जिसे आप Microsoft Word में कॉपी कर सकते हैं, अपने तथ्यों के अनुसार अनुकूलित कर सकते हैं, और Caira पर फ़ाइल अपलोड करने से पहले अपने दस्तावेज़ों से तुलना कर सकते हैं।
कॉपी करने योग्य पोलिश टैक्स ऑडिट प्रतिक्रिया टेम्पलेट
नीचे दिए गए शब्दों को Microsoft Word या Google Docs में कॉपी करें, फिर हर square-bracketed अनुभाग को बदलें। Word संस्करण बनाने के लिए, टेम्पलेट की पहली पंक्ति से signature block तक कॉपी करें, उसे Microsoft Word में पेस्ट करें, फिर उसे .docx फ़ाइल के रूप में सहेजें या डाउनलोड करें। इस लेख में दी गई आसपास की व्याख्या को मार्गदर्शन के रूप में रखें, लेकिन टेम्पलेट टेक्स्ट को कॉपी करने योग्य भाग के रूप में उपयोग करें।
कर प्राधिकरण के नोटिस का जवाब
करदाता: [नाम / पूरा नाम]
NIP/PESEL: [संख्या]
मामला / पत्र चिह्न: [संख्या]
तारीख: [तारीख]
[तारीख] के नोटिस के जवाब में, मैं [लेन-देन / अवधि / कर] से संबंधित निम्नलिखित जानकारी और दस्तावेज़ प्रस्तुत कर रहा/रही हूँ:
1. घटना का विवरण
[तथ्यों, तारीखों, प्रतिपक्षों और आर्थिक उद्देश्य का संक्षिप्त विवरण.]
2. दस्तावेज़
संलग्न रूप में मैं प्रस्तुत कर रहा/रही हूँ:
- अनुबंध: [सूची]
- invoices: [सूची]
- भुगतान पुष्टि: [सूची]
- पत्राचार: [सूची]
- परिवहन / प्राप्ति दस्तावेज़: [सूची]
- रिकॉर्ड और JPK फ़ाइलें: [सूची]
3. कमियाँ या स्पष्टीकरण
वे दस्तावेज़ जो वर्तमान में मेरे पास नहीं हैं: [सूची और कारण].
कृपया दस्तावेज़ों की प्राप्ति की पुष्टि करें।
सादर,
[नाम / पद]
पोलैंड टैक्स ऑडिट प्रतिक्रिया टेम्पलेट का भरा हुआ उदाहरण
यह केवल एक यथार्थवादी उदाहरण है। जब तक तथ्य आपकी स्थिति से मेल न खाते हों, इन्हें कॉपी न करें।
जवाब - उदाहरण
करदाता: ABC Sp. z o.o.
NIP: 1234567890
मामला: मार्च 2026 के लिए VAT नियंत्रण
नोटिस के जवाब में हम Transportex Sp. z o.o. के साथ लेन-देन से संबंधित दस्तावेज़ प्रस्तुत कर रहे हैं। माल 3 मार्च 2026 को ऑर्डर किया गया, 10 मार्च 2026 को वितरित किया गया, और भुगतान 14 मार्च 2026 को बैंक ट्रांसफ़र द्वारा किया गया।
हम अनुबंध, invoice FV/45/03/2026, ट्रांसफ़र पुष्टि, CMR दस्तावेज़, प्राप्ति पुष्टि और email पत्राचार संलग्न कर रहे हैं। केवल warehouse document की मूल प्रति अनुपलब्ध है, जिसे हमने प्रतिपक्ष से मांगा है।
सादर,
Anna Nowak, वित्त निदेशक
ऑडिट जवाब को निबंध में न बदलें
पोलिश टैक्स ऑडिट जवाब का उद्देश्य प्राधिकरण को दस्तावेज़ जल्दी सत्यापित करने में मदद करना होना चाहिए। दस्तावेज़ सूचकांक के बिना लंबे स्पष्टीकरण फ़ाइल को समझना कठिन बना सकते हैं। क्रमांकित exhibits का उपयोग करें और बताएं कि हर exhibit क्या साबित करता है।
VAT या business-income मुद्दों के लिए, एक मजबूत जवाब अनुबंध, invoice, डिलीवरी, भुगतान और accounting treatment को जोड़ता है। यदि कोई दस्तावेज़ गायब है, तो सीधे बताएं और समझाएं कि कौन-सा वैकल्पिक साक्ष्य संलग्न है।
एक तालिका बनाएं: दस्तावेज़, तारीख, राशि, प्रतिपक्ष और सिद्ध बिंदु।
मूल, प्रतियाँ और तीसरे पक्षों से मांगे गए दस्तावेज़ चिह्नित करें।
हर invoice को भुगतान और डिलीवरी साक्ष्य से जोड़ें।
सब कुछ अपलोड करने से पहले privilege और गोपनीय वाणिज्यिक जानकारी का ध्यान रखें।
कमियों का ईमानदारी से उपयोग करें
यदि कोई दस्तावेज़ गायब है, तो बताएं कि क्या गायब है, वह क्यों गायब है, और कौन-सा वैकल्पिक साक्ष्य मौजूद है। एक साफ़ स्पष्टीकरण आमतौर पर चुप्पी से बेहतर होता है। उदाहरण के लिए, यदि warehouse document की मूल प्रति उपलब्ध नहीं है, तो delivery emails, CMR documents, inventory records और payment proof संलग्न करें।
जहाँ प्रतिपक्ष धीरे प्रतिक्रिया दे रहा हो, वहाँ उसे किए गए अपने अनुरोध का प्रमाण रखें। यह दिखाता है कि आप प्राधिकरण के प्रश्न को अनदेखा करने के बजाय रिकॉर्ड पूरा करने की कोशिश कर रहे हैं।
गायब दस्तावेज़ों की सूची बनाएं।
हर गायब दस्तावेज़ के लिए किससे अनुरोध किया गया है, यह बताएं।
वैकल्पिक साक्ष्य संलग्न करें।
यदि कोई गायब दस्तावेज़ बाद में मिल जाए, तो प्राधिकरण को अपडेट करें।
स्रोत
पोलिश टैक्स पोर्टल
पोलिश सरकारी पोर्टल
आधिकारिक टैक्स फ़ॉर्म या स्पष्टीकरण
यह लेख सामान्य जानकारी है, कानूनी, वित्तीय, चिकित्सा या कर सलाह नहीं।