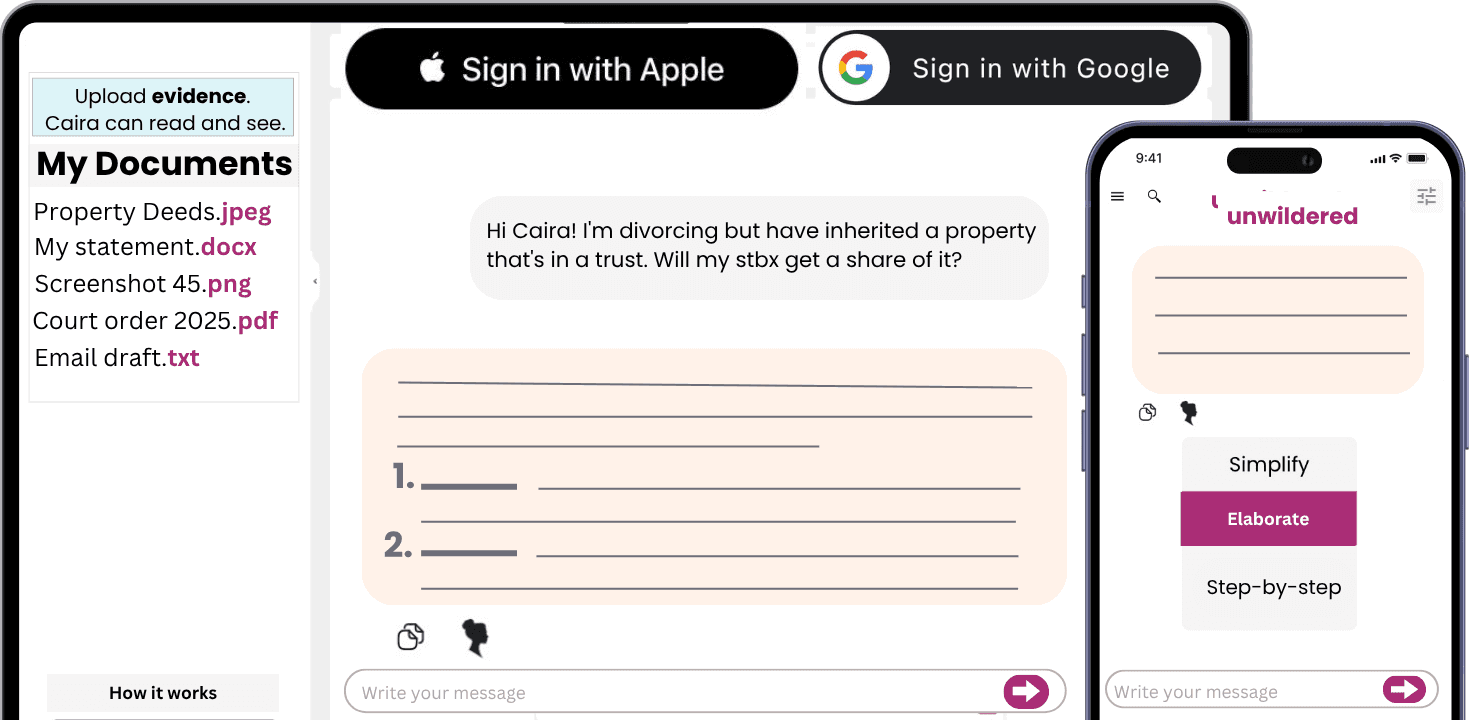
La demande d’indemnisation au titre de l’accrual en Afrique du Sud peut vite devenir confuse lorsque les dates, formulaires et preuves sont éparpillés. Caira aide à organiser le dossier. Posez des questions sur le droit sud-africain, rédigez des lettres ou des formulaires, et téléversez des fichiers pour examen.
Commencer à discuter en 30 secondes
Établissez une cartographie de la divulgation : actifs, revenus, dettes, sociétés, biens immobiliers et frais liés aux enfants.
Pour 10 millions de rands de patrimoine familial, les éléments de train de vie doivent être reliés à des documents.
Séparez les faits admis, les faits contestés et les pièces manquantes.
Utilisez Caira pour rédiger des demandes de pièces et organiser les fichiers financiers téléversés.
Une demande d’accrual impliquant une entreprise se gagne ou se perd généralement dans les documents bien avant que quiconque ne débatte de la théorie de la valorisation. Un époux peut savoir que l’autre possède une activité professionnelle, des parts dans une société privée, une participation de membre, un compte courant d’associé ou une entité commerciale familiale. Ce qui est plus difficile, c’est de prouver ce qui existait au début du mariage, ce qui existe aujourd’hui, ce qui est exclu, et quels documents un évaluateur ou Caira peut réellement utiliser.
Les pages officielles du ministère de la Justice consacrées au droit de la famille et les documents du Family Advocate constituent les points de départ publics pour le divorce et les affaires familiales liées aux enfants en Afrique du Sud. Ils ne remplacent pas un Caira en droit matrimonial, un comptable ou un évaluateur d’entreprise. Pour ce sujet, utilisez les sources officielles pour garder le processus ancré dans le réel, et utilisez les recherches SAFLII uniquement comme exemples pratiques de la manière dont les litiges commerciaux, d’accrual et de divorce peuvent devenir très documentaires.
Commencez par le dossier patrimonial du mariage
Avant de demander les documents de la société, rassemblez les pièces de base. Retrouvez l’acte de mariage, le contrat de mariage, toute valeur de départ enregistrée, les annexes des actifs exclus, les documents d’héritage ou de donation, et la correspondance antérieure de règlement. Si les parties ne sont pas d’accord sur le fait qu’un actif est exclu ou sur le moment où la valeur a été créée, le dossier de l’entreprise ne peut pas être lu isolément.
Établissez ensuite une chronologie simple. Notez quand l’entreprise a été créée ou acquise, quand les parts ont changé, quand des prêts importants ont été consentis, quand des biens ou des équipements ont été achetés, quand des dividendes ou des prélèvements ont été versés, et si une restructuration a eu lieu peu avant la séparation. L’objectif n’est pas de calculer vous-même l’accrual. L’objectif est de montrer aux conseillers quels documents répondent à quelle question.
Documents d’entreprise à demander ou à préserver
Documents d’immatriculation de la société, registres des actions, registres des membres, pactes d’actionnaires, accords de partenariat et résolutions du conseil ou des membres.
États financiers annuels, comptes de gestion, balances de vérification, déclarations fiscales, registres de TVA, registres de paie et dossiers de travail de l’auditeur ou du comptable.
Relevés bancaires, relevés marchands, contrats de prêt, comptes courants d’administrateurs, facilités de découvert, documents de sûreté et soldes entre parties liées.
Registres des actifs, documents immobiliers, financement de véhicules, contrats de location d’équipement, tableaux d’assurance, contrats clients, contrats fournisseurs et pipeline de commandes.
Historique des dividendes, prélèvements, primes, remboursements de frais, avantages en nature, cotisations de retraite et dépenses personnelles payées via l’entreprise.
Valorisations, offres de vente, discussions d’achat-vente, notes de restructuration et documents montrant la perte d’un client ou d’un partenaire clé.
Pour une activité professionnelle, ajoutez les rapports de revenus des patients, clients ou dossiers de manière respectueuse de la confidentialité, les comptes de capital de partenariat, les discussions sur le goodwill, ainsi que les accords de non-concurrence ou de succession. Ne retirez pas les dossiers clients confidentiels ni les appareils de l’entreprise. Faites un index de ce qui existe, de qui le contrôle et de son importance, puis demandez à Caira comment obtenir la divulgation.
Liste de contrôle des preuves en afrikaans
Utilisez ceci comme note de travail lors du briefing d’un Caira sud-africain ou d’un évaluateur : Huweliksdokumente: huweliksertifikaat, huweliksvoorwaardekontrak, aanvangswaardes. Besigheidsdokumente: aandeelregister, finansiële state, bankstate, belastingopgawes, leningsrekeninge. Uitsluitings: erfenis, skenkings, voorhuwelikse bates, bewysstukke. Waardasie-vrae: datum van waardasie, kontantvloei, skuld, persoonlike uitgawes, afhanklikheid van eienaar.
Surveillez les problèmes de trésorerie et de contrôle
Les litiges de divorce impliquant des personnes aisées confondent souvent la valeur et la trésorerie. Une société rentable peut avoir une faible liquidité. Un époux peut percevoir un faible salaire mais recevoir des avantages via des véhicules, un loyer, des voyages, des frais de scolarité ou des comptes courants. Une entreprise peut sembler précieuse mais dépendre presque entièrement d’une seule licence professionnelle ou d’une seule relation. Gardez chaque question distincte : propriété, contrôle, revenu, avantage, liquidité, risque et capacité de gain future.
S’il y a des enfants ou des questions de pension alimentaire, ne laissez pas le dossier de valorisation de l’entreprise absorber le dossier parental et le dossier des dépenses. La voie du Family Advocate est centrée sur l’enfant ; ce n’est pas un raccourci pour valoriser des parts. Pour les discussions relatives aux enfants ou à la pension alimentaire, conservez séparément les frais de scolarité, les frais médicaux, les dépenses de logement, les habitudes de déplacement et les dépenses réelles du foyer, distinctement du dossier de valorisation de la société.
Si l’autre époux affirme que la société n’a aucune valeur, demandez ce que cela signifie. L’entreprise est-elle insolvable, dépendante des compétences personnelles, grevée de dettes, limitée par le consentement des actionnaires, ou simplement à court de liquidités ? Chaque explication renvoie à des documents différents. Un évaluateur ne peut tester ces explications que si les documents sous-jacents sont conservés et reliés aux dates de valorisation pertinentes.
Utilisez les exemples jurisprudentiels avec prudence
Les résultats de recherche SAFLII peuvent aider les rédacteurs et les conseillers à repérer des schémas récurrents : relevés bancaires manquants, comptes courants contestés, actifs exclus et litiges d’expertise en valorisation. Ils ne doivent pas servir à prédire qu’un tribunal acceptera une méthode de valorisation particulière ou accordera un montant particulier. Une entreprise familiale avec des comptes audités est différente d’une activité professionnelle individuelle avec des dépenses personnelles et professionnelles mêlées.
La première démarche la plus sûre est une préparation disciplinée. Constituez un dossier patrimonial du mariage, un dossier des documents de l’entreprise, un dossier des avantages et des revenus, ainsi qu’une liste des documents manquants. Cette structure donne à Caira et aux évaluateurs un point de départ clair sans prétendre qu’une liste de contrôle en ligne peut valoriser une entreprise ou calculer une demande d’accrual.
Modèle gratuit à copier : Ce guide comprend un projet gratuit que vous pouvez copier dans Microsoft Word, adapter à vos faits et comparer à vos documents avant de téléverser le dossier dans Caira.
Tableau d’actifs pour l’accrual sud-africain à copier
Copiez le texte ci-dessous dans Microsoft Word ou Google Docs, puis remplacez chaque section entre crochets. Si vous souhaitez un fichier .docx, copiez depuis la première ligne du projet jusqu’au bloc de signature, collez-le dans Microsoft Word, puis enregistrez-le ou téléchargez-le en tant que document Word.
TABLEAU D’ACTIFS DE LA DEMANDE D’ACCRUAL
Parties : [noms]
Régime matrimonial : [détails]
Actifs nécessitant une divulgation : [participations dans des sociétés, biens immobiliers, actifs de trust, investissements, comptes courants, comptes offshore, véhicules, goodwill de l’entreprise].
Passifs : [hypothèques, dette fiscale, dette d’entreprise, prêts familiaux].
Preuves demandées : [états financiers, comptes de gestion, acte de trust, grands livres, valorisations, déclarations fiscales, relevés bancaires].
Préoccupation principale : [sous-évaluation, actif omis, transfert après séparation].
Exemple rempli de tableau d’actifs pour l’accrual sud-africain
Cet exemple est volontairement un peu désordonné : les dossiers réels impliquent souvent des enfants, des familles recomposées, des intérêts commerciaux, des comptes offshore, des valorisations contestées, d’anciens messages et des documents incomplets. Utilisez-le comme modèle du niveau de détail à réunir, et non comme des faits à recopier.
TABLEAU D’ACTIFS DE LA DEMANDE D’ACCRUAL - EXEMPLE
Les actifs nécessitant une divulgation comprennent la participation de 55 % de Pieter dans Maseko Renewables (Pty) Ltd, valeur estimée à 22 millions de rands ; la maison familiale de Bryanston d’une valeur d’environ 8,7 millions de rands avec une hypothèque de 2,1 millions de rands ; un domaine viticole détenu via Green Valley Trust ; un portefeuille Allan Gray d’une valeur d’environ 5,4 millions de rands ; un compte bancaire mauricien utilisé pour des paiements de conseil ; et l’équipement et le goodwill du cabinet médical de Lindiwe.
Preuves demandées : états financiers de la société pour 2023 à 2026, comptes de gestion, acte de trust, grands livres des comptes courants, évaluations immobilières, relevés bancaires, déclarations fiscales et preuve de tout transfert d’actifs après séparation.
Pourquoi les actifs d’entreprise ont besoin de leur propre tableau
Les litiges d’accrual impliquant des entreprises peuvent dépendre des mécanismes de valorisation. Un époux peut déclarer une participation mais sous-estimer les bénéfices non distribués, les comptes courants, le goodwill, la propriété intellectuelle, les dettes entre parties liées ou un bien détenu par un trust utilisé par la famille. Un tableau distinct pour l’entreprise rend ces questions visibles.
Le tableau ne doit pas supposer que chaque actif entre dans le calcul de l’accrual. Son rôle est d’imposer une explication correcte : qui possède l’actif, comment il a été financé, si la valeur a été déplacée après la séparation, et quels documents prouvent la réponse.
Demandez les états financiers annuels, les comptes de gestion et les déclarations fiscales d’au moins trois ans.
Vérifiez les comptes courants d’actionnaires, les prêts d’administrateurs, les dividendes et les paiements entre parties liées.
Pour les trusts, demandez l’acte de trust, les procès-verbaux des trustees, les documents immobiliers et l’historique des bénéficiaires.
Pour les activités professionnelles, demandez si le goodwill, les travaux en cours et l’équipement ont été valorisés séparément.
Recherchez les valeurs déplacées après la séparation
Dans les dossiers d’accrual à forte composante commerciale, la valeur peut se déplacer par des opérations apparemment ordinaires : honoraires de gestion, prêts d’actionnaires, ventes d’actifs, distributions de trust, dividendes différés ou nouvelle dette. Le tableau doit demander si ces opérations ont eu lieu après la séparation et qui en a bénéficié.
Ne supposez pas que chaque actif d’un trust ou d’une société est détenu personnellement. La tâche pratique consiste à identifier le contrôle, l’avantage, le financement et le calendrier, puis à décider quels documents sont nécessaires pour tester la valeur.
Comparez les bilans avant et après la séparation.
Vérifiez les comptes courants et les grands livres entre parties liées.
Demandez des valorisations datées au plus près de la séparation et de la date actuelle.
Consignez les dépenses personnelles payées par l’entreprise.
Cet article fournit des informations générales et ne constitue pas un conseil juridique, financier, médical ou fiscal.